


【必見】両学長の「保険の見直し」動画が神すぎるwww不要な保険に月数万払ってる情弱おる?
https://www.youtube.com/watch?v=zhBuR9GLedM
【動画の要約】
・保険は「確率・小、損失・大」の事態に備えるためのもの。損得で考えるな!
・本当に必要なのは「火災保険」「対人対物無制限の自動車保険」「掛け捨ての生命保険(子供がいる場合)」の3つだけ。
・医療保険、がん保険、積立型保険は基本的に不要。公的保険(高額療養費制度)が最強すぎる。
・「不安」という感情を「数字」に置き換えて判断せよ。資産があれば保険はいらない。


これマジで全日本人に見てほしいわ。学校で教えるべきレベル。
今まで「なんとなく不安だから」で月3万払ってた俺、死亡www
速攻で解約手続きしてきたわ ( *´艸`)
>>3
お疲れ!浮いた金でインデックス投資に回せば、20年後にはえらい違いだぞ。
「09:50」の結論部分、鳥肌立ったわ。「感情と数字を分ける」って、お金以外でも大事だよな。
でもさ、がん家系とかだったら「がん保険」くらい入っときたくない?
>>6
動画でも言ってるけど、がん保険も確率の問題なんだよな。
コメント欄にも「がん保険のおかげで最期の思い出に海外旅行行けた」って人いたけど、それは結果論だしなぁ。
>>7
俺は学長の動画見た上で、2000円台のミニマムながん保険だけ残したわ。
盲信するんじゃなくて、自分の状況に合わせて微調整するのが正解だろ👍
RPGの例えわかりやすすぎワロタwww
保険=即死攻撃防御、生活防衛資金=毒ダメージ耐性。これテストに出るぞ!
銀行員とか保険屋に相談すると、120%「資産が減りますよ」って脅されるのテンプレすぎて草。



>>10
「無駄な保険料を払い続けてたら、そもそも資産が増えねえんだよ!」って言い返したコメント最高にスカッとしたわwww
都内だと大部屋でもベッド代1日6000円かかったってレスあったけど、高額療養費制度使ってもこれ別途かかるんだよね?
>>12
そう、差額ベッド代とか食事代は自己負担。だからこそ「生活防衛資金」が必要なんだよ。
保険に入る金があるなら、まず貯金しろって話。
親の付き合いで月5万も保険入らされてる新社会人、かわいそうすぎるだろ…。
親孝行のつもりで搾取されてるの、まさに地獄。
>>14
「親が反対するから」で辞められないのはキツいな。
でも、その5万を積立NISAに回したら数十年後には数千万円の差になるぞって教えてやりたい。
保険解約して1500万戻ってきたって人マジかよwwwどんだけボラれてたんだ。
でも気づけて良かったな、モルディブで学長に会えるといいな!
不妊治療のために先進医療特約付きの医療保険に入るのはアリっていう意見、鋭いな。
若いうちしか使わないけど、数百万かかるリスクあるし。
>>17
そういう「明確な目的」があるなら保険も道具として正解だわ。
ダメなのは「なんとなく不安」でカモにされること。
「スマホの保険は絶対入らない」っての、地味に重要だよな。
買える金額のものに保険かけるのはマジで無駄。
よし、俺も明日保険の見直し相談予約した。まずは自分の入ってる内容を「数字」にするところから始めるわ!


皆もお金マッチョになろうぜ!💪🦁
引用元: 両学長 リベラルアーツ大学:【お金の授業 第5回】保険を正しく見直そう【改訂版 お金の大学 P40-P45】
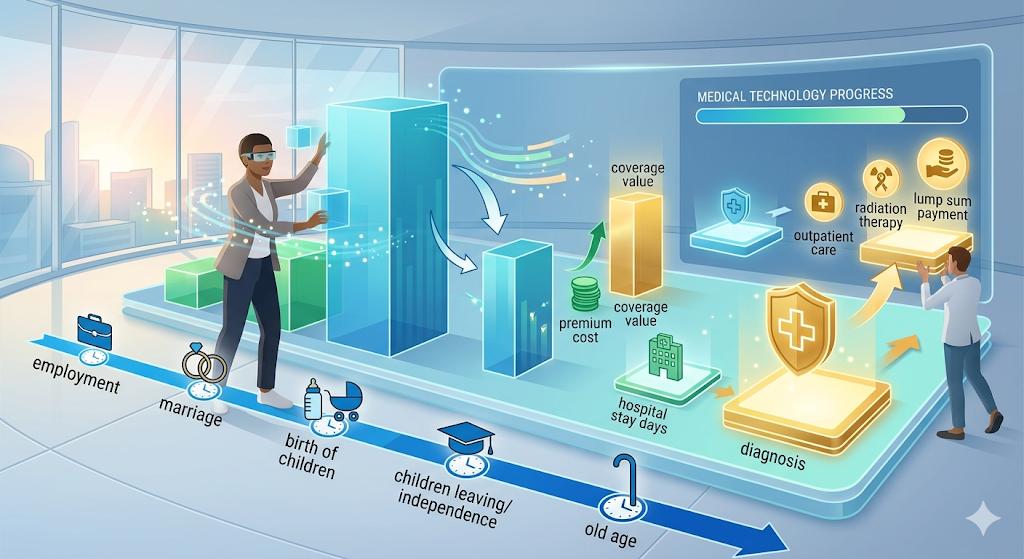
今回の保険の見直し動画、まさに「目から鱗」の内容でしたね!「不安」を煽られて高額な保険料を支払い続けるのではなく、日本の最強の公的保険制度を正しく理解し、足りない分だけを民間保険で補うという考え方は、資産形成において必須の知識です。
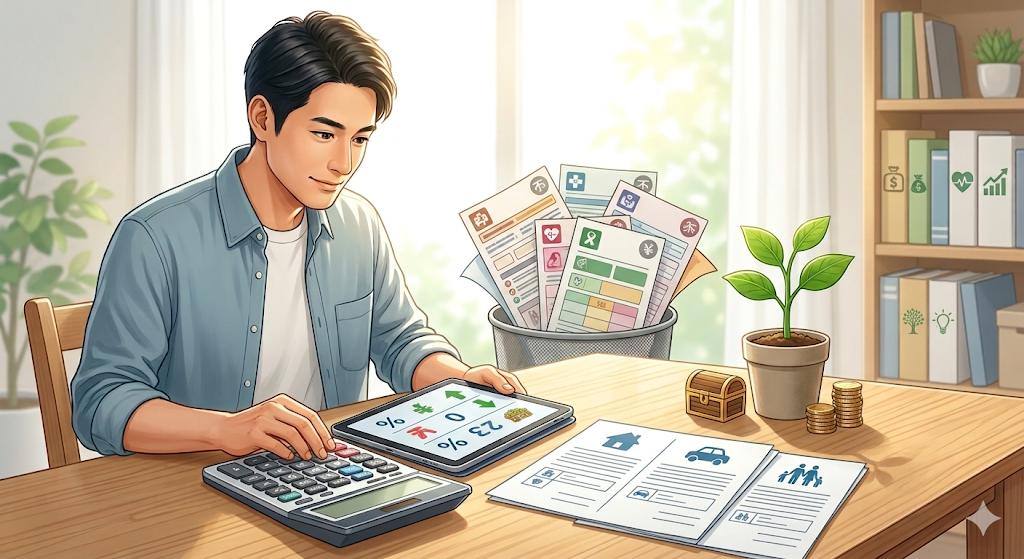
特に印象的だったのは、「感情(不安)を数字(確率と損失額)に置き換える」という教えです。コメント欄でも、実際に解約して大きな資産を取り戻した方や、固定費を大幅に削減できた方が続出していて、行動することの大切さを改めて実感しました。
保険は「万が一」の備えですが、その「万が一」のために今の生活が困窮しては本末転倒。動画を参考に、皆さんもぜひ自分の証券を見直して、お金の不安を解消していきましょう!